


45歳で家を買うと後悔する?住宅ローン2,000万・3,000万円と65歳までの修繕費を比較
「45歳から家を買うのは、もう遅いのだろうか?」
40代後半になると、住宅購入に対して20代・30代とは違う不安が出てきます。
住宅ローンは何歳まで組めるのか。定年までに完済できるのか。子どもの教育費や老後資金と両立できるのか。
そして、見落とされがちなのが住宅を購入した後の修繕費です。
仮に45歳で3,000万円を借り、35年返済の住宅ローンを組んだ場合、金利1.5%が続くとすると65歳時点でも約1,480万円のローンが残ります。
しかも、その20年間には外壁・屋根の補修や給湯器などの設備交換が必要になる可能性があります。
私は一級建築士・宅地建物取引士として、20年以上、不動産の取得や建物の維持管理に携わってきました。
この記事では、45歳から住宅を購入する場合の住宅ローン返済額と、65歳までに考えておきたい修繕費を具体的に比較します。
結論からいえば、45歳だから家を買ってはいけないわけではありません。重要なのは、65歳になったときの家計と建物の状態まで見通せるかどうかです。
45歳で家を買うのは遅い?結論は年齢だけでは決まらない
45歳からの住宅購入には、メリットもあります。
20代・30代より収入や貯蓄が増えている場合があり、家族構成や今後必要な住まいの広さも見通しやすくなっています。
一方で、住宅ローンの返済期間を長くすると、定年後にも返済が続く可能性があります。
例えば45歳で35年ローンを組むと、完済予定は80歳です。
金融機関の審査に通ることと、無理なく返済できることは同じではありません。
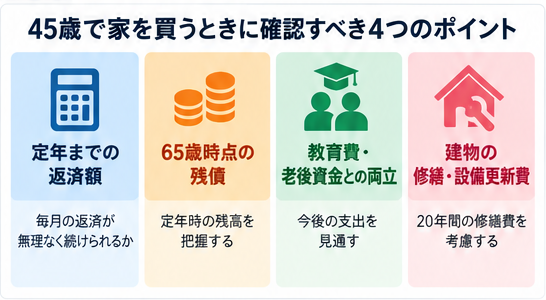
住宅購入の判断では、少なくとも次の4点を確認する必要があります。
- 定年までの住宅ローン返済額
- 定年時点の住宅ローン残高
- 教育費や老後資金との両立
- 建物の修繕・設備更新に必要な費用
特に4つ目の修繕費は、住宅ローンのシミュレーションだけでは把握しにくい項目です。
45歳で2,000万円・3,000万円の住宅ローンを組むと毎月いくら?
住宅ローンの返済額を具体的に比較してみましょう。
今回は次の条件で計算します。
- 借入時年齢:45歳
- 借入額:2,000万円・3,000万円
- 金利:年1.5%・2.5%
- 返済期間:20年・35年
- 返済方式:元利均等返済
- ボーナス返済:なし
- 金利は返済期間中一定と仮定
実際の住宅ローンでは、金利タイプや借入条件によって返済額が変わります。
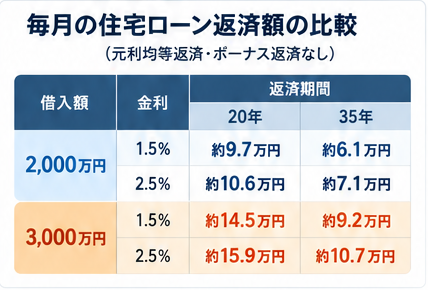
2,000万円を借りた場合
金利
返済期間
毎月返済額
1.5%
20年
約9.7万円
1.5%
35年
約6.1万円
2.5%
20年
約10.6万円
2.5%
35年
約7.1万円
35年返済にすると毎月の負担は軽くなりますが、その分、返済が長期間続きます。
3,000万円を借りた場合
金利
返済期間
毎月返済額
1.5%
20年
約14.5万円
1.5%
35年
約9.2万円
2.5%
20年
約15.9万円
2.5%
35年
約10.7万円
3,000万円を35年返済で借りると、金利1.5%では毎月約9.2万円です。
この数字だけを見ると、現在の家賃と大きく変わらないと感じる方もいるかもしれません。
しかし、持ち家では住宅ローン以外にも固定資産税、火災保険、修繕費などが必要になります。
毎月の返済額だけで住宅購入の可否を判断しないことが大切です。
45歳で35年ローンを組むと65歳時点でいくら残る?
45歳で住宅ローンを借りる場合、私が特に確認してほしいのが65歳時点の残債です。
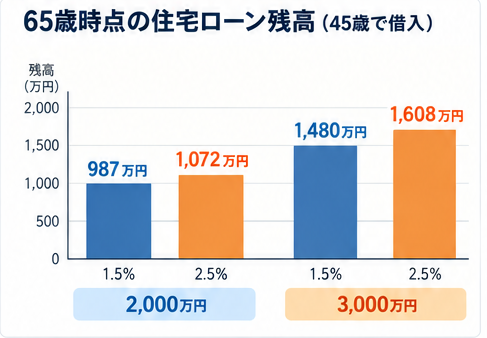
例えば、3,000万円を金利1.5%、35年返済で借りると、65歳時点の住宅ローン残高は約1,480万円です。
金利2.5%の場合は約1,608万円となります。
一方、20年返済なら65歳で完済しますが、毎月の返済負担は大きくなります。
つまり、45歳からの住宅購入では、次の2つを比較する必要があります。
① 毎月の返済を抑え、定年後も住宅ローンを返済する方法
② 毎月の返済額を増やし、定年までに完済する方法
どちらが適しているかは、収入、貯蓄、退職時期、退職金、教育費などによって異なります。
重要なのは、現在の返済能力だけでなく、将来の収入が減った場合にも対応できる資金計画を立てることです。
住宅ローンだけではない!65歳までに必要になる住宅修繕費
ここからは、一級建築士として特に伝えたい内容です。
住宅を購入すると、建物の維持管理費用が発生します。
新築住宅でも、築年数が進めば設備交換や外装の補修が必要になります。
中古住宅であれば、購入時点ですでに修繕時期を迎えている設備があるかもしれません。
戸建住宅の主な修繕項目
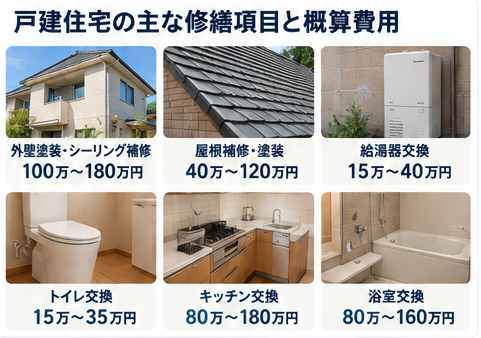
修繕項目
概算費用の仮定
外壁塗装・シーリング補修
100万〜180万円
屋根補修・塗装
40万〜120万円
給湯器交換
15万〜40万円
トイレ交換
15万〜35万円
キッチン交換
80万〜180万円
浴室交換
80万〜160万円
※上記はシミュレーション用の仮定額です。2026年の実勢価格を調査・保証した数値ではありません。建物規模、設備仕様、工事範囲、地域、足場の共用可否などによって大きく変動します。
また、すべての工事が20年間に必要になるわけではありません。
反対に、雨漏りや配管の不具合などがあれば、想定以上の費用がかかる場合もあります。
修繕費を毎月積み立てると?
仮に20年間で次の金額を確保するとします。
20年間の修繕予算
毎月の積立額
200万円
約8,300円
400万円
約16,700円
600万円
25,000円
修繕費400万円を確保するには、毎月約1.7万円の積立が必要です。
これは将来の工事費上昇や積立金の運用利回りを考慮しない単純計算です。
また、購入直後に修繕が必要な場合は、毎月の積立だけでは対応できません。購入時にまとまった予備資金を用意する必要があります。
45歳で3,000万円の家を買った場合の本当の住居費
住宅ローンと修繕積立を合わせて考えてみます。
例えば、次の条件を想定します。
- 住宅ローン:3,000万円
- 金利:1.5%
- 返済期間:35年
- 毎月返済:約91,855円
- 修繕積立:毎月約16,700円
この場合、毎月の住宅関連支出は約10.9万円になります。
ただし、これには固定資産税、火災・地震保険、購入時の諸費用などが含まれていません。
さらに、65歳時点でも住宅ローンが約1,480万円残ります。
「家賃と住宅ローンの返済額が同じだから買える」という判断には注意が必要です。
持ち家の負担を比較するときは、住宅ローン以外の費用も含めた資金計画が必要です。
45歳で新築と中古住宅、どちらを選ぶべき?
45歳から住宅を購入する場合、新築と中古のどちらがよいのでしょうか。
これは購入価格だけで決められるものではありません。
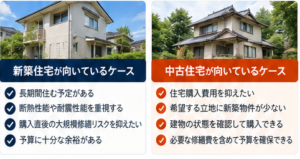
新築住宅が向いているケース
- 長期間住む予定がある
- 断熱性能や耐震性能を重視する
- 購入直後の大規模修繕リスクを抑えたい
- 予算に十分な余裕がある
ただし、新築でも設備交換や外装の維持管理は必要です。
中古住宅が向いているケース
- 住宅購入費用を抑えたい
- 希望する立地に新築物件が少ない
- 建物の状態を確認して購入できる
- 必要な修繕費を含めて予算を確保できる
中古住宅では、購入価格が安くても修繕費用が大きくなる場合があります。
建物の状態や過去の修繕履歴を確認し、購入後の負担を見込んでおくことが重要です。
45歳で家を買って後悔しやすい5つのケース
1. 定年後の返済計画を考えていない
住宅ローンの完済年齢だけでなく、退職後の収入と返済負担を確認する必要があります。
2. 教育費のピークと住宅ローンが重なる
子どもの進学時期によっては、住宅ローンの返済と教育費が同時に増える場合があります。
3. 修繕費を確保していない
購入時の頭金や諸費用で貯蓄を使い切ると、突然の設備故障に対応しにくくなります。
4. 住宅ローンの審査上限を購入予算にしている
借入可能額と、無理なく返済できる金額は異なります。
生活費や将来の支出を考慮して購入予算を決めましょう。
5. 将来の住み替えや売却を考えていない
65歳以降の生活では、住まいの広さや立地に対する希望が変わることがあります。
将来売却する可能性がある場合は、立地条件や建物の維持管理状況も重要です。
45歳で家を買う前に確認したいチェックリスト
- ☐ 定年予定年齢を確認した
- ☐ 65歳時点の住宅ローン残高を試算した
- ☐ 退職後の返済方法を考えた
- ☐ 教育費の支出予定を確認した
- ☐ 購入後の生活予備費を確保した
- ☐ 外壁・屋根の修繕費を見込んだ
- ☐ 設備交換費用を見込んだ
- ☐ 固定資産税・保険料を計算した
- ☐ 金利上昇時の返済額を確認した
- ☐ 将来の住み替えや売却も考えた
これらを確認したうえで、無理のない購入予算を検討しましょう。
よくある質問
Q. 45歳で35年ローンは組めますか?
金融機関や商品によっては可能です。ただし、完済時年齢や返済能力などの審査条件があります。借入可能であっても、80歳まで返済する計画が適切とは限りません。
Q. 45歳で家を買うなら頭金はいくら必要ですか?
一律の正解はありません。頭金を増やせば借入額を抑えられますが、生活予備費や教育費、修繕費まで使い切らないことが重要です。
Q. 45歳から住宅ローンを組むのは無謀ですか?
年齢だけで無謀とはいえません。返済負担、退職時期、貯蓄、家族の支出予定などを総合的に判断する必要があります。
Q. 40代後半なら賃貸のままの方がいいですか?
賃貸と持ち家には、それぞれメリットとデメリットがあります。住み続ける期間、家賃、購入費、修繕費、将来の住み替えなどを比較することが大切です。
まとめ|45歳からの住宅購入は65歳の家計まで考える
45歳で家を買うこと自体が、後悔の原因になるわけではありません。
問題になるのは、現在の収入と毎月の住宅ローン返済額だけで購入を決めてしまうことです。
今回の試算では、45歳で3,000万円を35年返済、金利1.5%で借りた場合、65歳時点の残高は約1,480万円でした。
さらに、建物の維持管理には修繕費が必要になります。
住宅購入では、次の3つを必ずセットで考えてください。
住宅ローンの返済額・65歳時点の残債・建物の修繕費。
45歳からの住宅購入で大切なのは、今買える家を探すことだけではありません。
20年後も安心して住み続けられる家を、無理のない価格で選ぶことです。
関連記事
中古住宅の購入を検討している方は、建物の修繕履歴や購入前の確認方法について解説した記事も参考にしてください。
ましブログでは、一級建築士・宅建士の視点から、住宅購入で後悔しないための実務的な情報を発信しています。
※本記事の住宅ローン計算は金利一定の仮定に基づく概算です。実際の借入条件や返済額については金融機関の提示条件を確認してください。


コメント