


内見も終わり、購入の申込を出す段階になって、不動産会社から「増築した部分が未登記です」と告げられる。中古住宅の増築未登記は、珍しい話ではありません。未登記だから即購入不可、とは限りません。ただ、内容を確認しないまま契約に進むのも避けたいところです。自分の答えは、登記・建築基準法・住宅ローンの3点を分けて確認し、未確認の項目を契約前に潰しておくことです。
中古住宅に未登記の増築があっても購入できる?
購入そのものが一律に禁止されるわけではなく、売買契約も所有権の移転もできます。「未登記」という一言の中に、性質の違う3つの話が混ざっていることが問題です。
1つ目は登記の話で、登記記録の床面積と実際の建物が合っていない状態は、登記を直すまで残ります。2つ目は建築基準法の話で、増築が当時の法令に適合していたかは登記とは別の問題です。3つ目は住宅ローンの話で、金融機関が登記と現況の一致を融資条件にするかで、契約の進め方が変わります。
| 状況 | 次に確認すること | 契約前の判断 |
|---|---|---|
| 登記漏れが判明し、登記対応の見通しが立つ | 登記費用・期限・融資条件 | 条件が整えば購入検討を継続 |
| 登記面積と現況が違うが理由が分からない | 建物図面・面積算定・現地調査 | 原因調査を先行する |
| 建ぺい率・容積率超過の疑いがある | 建築士と行政への確認 | 契約判断を保留する |
| 金融機関が融資条件を示している | 変更登記の完了期限 | 契約条件との整合を確認 |
| 増築時期・工事内容が不明 | 売主への資料請求・専門家の調査 | 不明点を明示して再検討 |
※この表は一般的な確認の目安であり、個別物件の適法性や融資を保証するものではありません。
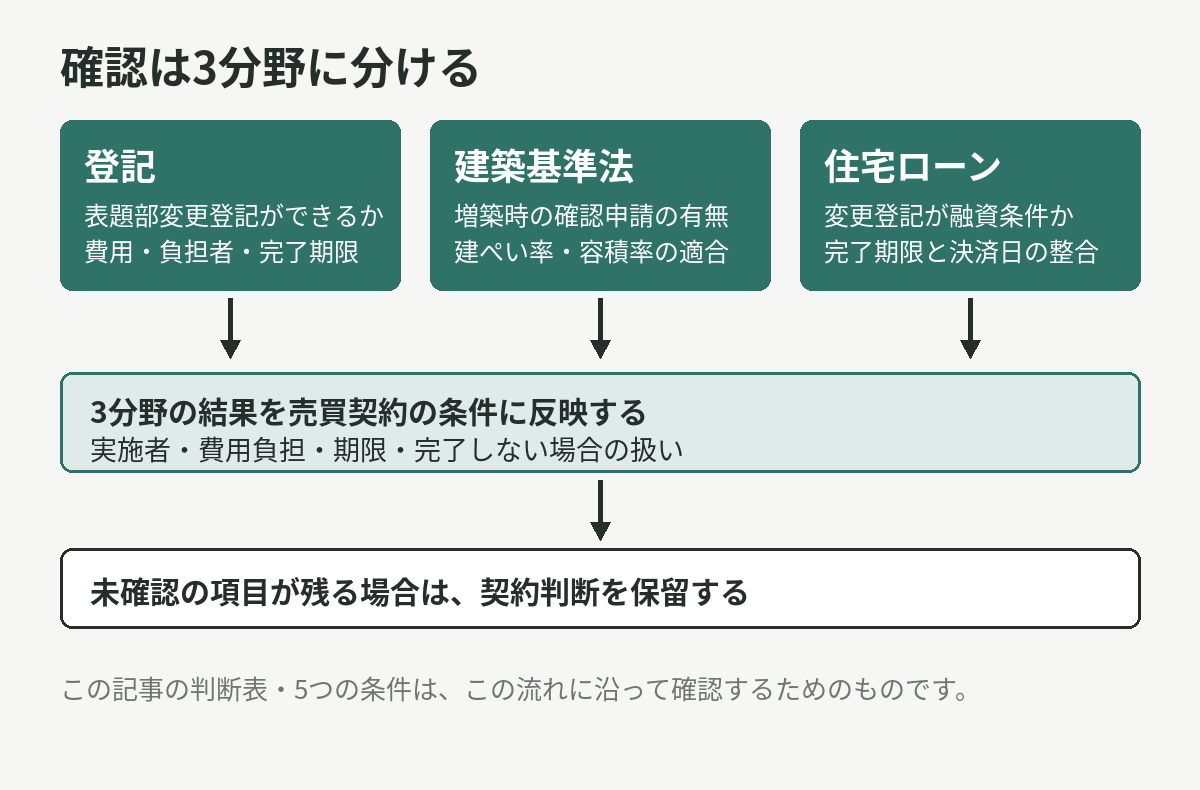
確認の順番は、自分の答えは「登記で何が違うのかを先に確定させる」です。差の正体が分からないと、建築基準法の確認も金融機関への相談も具体性を欠きます。建築基準法と融資の確認はそのうえで並行して進めます。行政照会や登記は日数が読みにくいので、後回しは禁物です。
未登記増築とは?登記面積と現況が異なる理由
未登記増築とは、増築で建物の床面積などが変わったのに、その変更を登記に反映させる建物表題部変更登記が行われていない状態です。
不動産登記法第51条第1項は、床面積などの登記事項に変更があったとき、表題部所有者または所有権の登記名義人は変更があった日から1月以内に変更登記を申請しなければならないと定めています。同条第2項では、変更登記がされないまま売買され買主が所有権の登記名義人になった場合、その買主も所有権の登記があった日から1月以内に申請しなければならないとされます。正当な理由なく怠ると、同法第164条により10万円以下の過料の対象になります。
未登記になる経緯で多いのは、増築時に登記まで意識が回らなかったケースや、相続で取得した売主が経緯を知らないケースです。
面積の差の確認は次の順番です。
- 法務局で登記事項証明書を取得し、建物の種類・構造・床面積を見る
- 建物図面・各階平面図を取得し、図面上の形状と現況の間取りを照合する
- 現地で増築部分の位置と広さを把握する(進め方は内見チェックリスト)
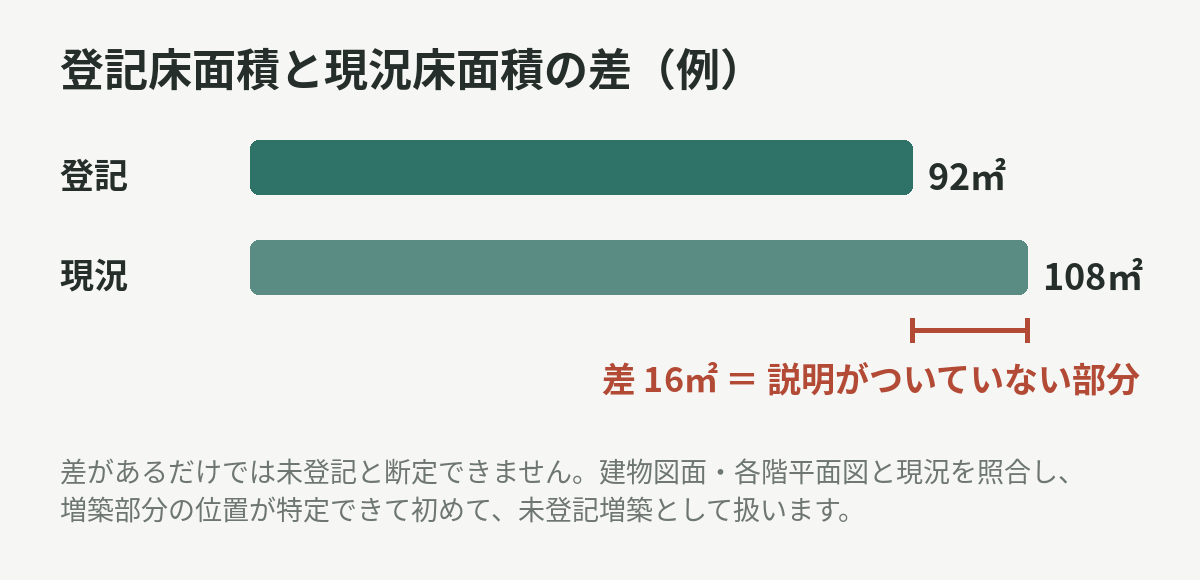
注意点が1つあります。登記上の床面積と建築基準法上の床面積は算定方法が異なるため、必ずしも一致しません。販売図面の面積に広告用の計測が混ざることもあります。数字の差だけで、増築部分が未登記だと断定はできません。
例えば、登記床面積92㎡に対して現況108㎡と説明され、差が16㎡あるとします。この段階で分かるのは「16㎡分の説明がついていない」という事実だけです。図面と現況を照合し、増築部分の位置が特定できて初めて未登記増築として扱えます。
未登記増築があると住宅ローンは通らない?
すべての金融機関が、中古住宅の増築未登記を理由に融資を断るわけではありません。ただし、多くの金融機関が登記と現況の一致を重視するのは、担保評価のためです。登記記録に載っていない部分は、抵当権の設定でも担保として扱いにくくなります。フラット35の相談窓口では、未登記部分には担保設定ができないため、ローン実行にあたり登記してもらうことが条件になる、という説明がされています。
実務で多い扱いは次のとおりです。
- 建物表題部変更登記を融資の条件とし、引渡し前または融資実行前までの完了を求められる
- 追加資料として建物図面や現況の説明資料を求められる
- 建ぺい率・容積率の超過など建築基準法違反が疑われる場合は、登記を直しても融資が難しいことがある(不動産流通推進センターの相談事例でも、違反建築物は原則として融資しない金融機関があるため事前確認が必要とされています)
未登記であることは事前審査の段階で隠さず伝え、「変更登記が融資条件になるか」「完了の期限はいつか」「追加で必要な資料は何か」を具体的に聞きます。
見落としやすいのが期限のリスクです。変更登記は資料のそろい具合で所要期間が変わり、決済日までに間に合わなければ、決済日の延期や契約条件の変更が必要になることがあります。住宅ローン特約(融資が承認されなかった場合に契約を解除できる定め)の期限と登記の完了見込みが食い違っていないかも確認してください。
増築部分の登記費用はいくら?誰が負担する?
建物表題部変更登記は土地家屋調査士に依頼するのが通常で、流れは、相談、資料収集、現地調査と測量、建物図面・各階平面図の作成、法務局への申請という順序です。増築では建築確認済証や引渡証明書などの書類が求められます(東京土地家屋調査士会の案内による)。
費用について正直に書くと、公表料金は一次資料で確認できなかったため、この記事では金額を書きません。金額は要見積もりです。調査士会の公式ページにも料金表はありませんでした。
代わりに、費用の内訳と見積もりの取り方を押さえてください。費用は、現地調査・測量、資料収集、図面作成、申請手続きへの報酬と、証明書取得などの実費で構成されます。金額が変動する理由は次のとおりです。
- 建築確認済証や既存の図面など、資料が残っているか
- 増築部分の規模と形状(図面作成の手間が変わる)
- 現地調査で確認すべき範囲の広さ
見積もりでは、内訳の提示を求め、資料不足で追加費用が発生する条件と完了までの見込み期間も確認します。相見積もりでは、総額だけでなく内訳と条件を比べてください。
申請義務の所在と費用負担は別の話で、費用をどちらが払うかに一律の決まりはありません。売主負担、買主負担、折半のいずれもあり得ます。売買契約書で「誰が・いつまでに・費用は誰が負担するか・完了しない場合はどうするか」を明文化しておきます。
なお、建物の状態を調べるホームインスペクション(建物状況調査)の費用は、この登記費用とは別物です。調査の費用やタイミングはホームインスペクションの費用を参照してください。名称が似ているので混同しないよう、分けて確認します。
未登記と違法建築は同じ?建築基準法上の注意点
同じではありません。登記は建物の表示を記録する制度、建築基準法は建築行為の適法性を定める制度で、判断基準が別です。未登記でも、増築が当時の法令に適合していれば違法ではありません。逆に、登記をしても建築基準法上の違反が解消するわけでもありません。
増築の適法性は、原則として増築当時の法令と手続きで判断します。分かれ目の1つが、確認申請が必要だったかどうかです。建築基準法第6条第2項では、防火地域・準防火地域の外で増築する場合、その部分の床面積の合計が10㎡以内なら確認申請は不要とされています。裏返すと、地域の中では10㎡以内の増築でも確認申請が必要です。「10㎡以下なら必ず確認不要」という言い方は正確ではありません。
次に建ぺい率・容積率です。増築で敷地に対する上限を超えていれば違反の疑いが生じ、是正命令などの対象になる可能性があり、住宅ローンの審査でも厳しく見られます。
既存不適格建築物とも区別してください。建築当時は適法だったものの、その後の法改正で現行規定に合わなくなった建物を指し、違反建築とは扱いが異なります。
2025年4月からは建築確認の審査省略制度(いわゆる4号特例)が縮小され、木造2階建てや延べ面積200㎡超は新2号、木造平家かつ延べ面積200㎡以下は新3号という区分になりました。検査済証のない建築物の法適合調査のガイドラインも、2025年4月1日に「既存建築物の現況調査ガイドライン」へ統合されています。
増築時の確認申請や検査済証の有無の調べ方は、検査済証がない場合の確認方法に詳しくまとめています。法適合は書類と行政への確認なしに断定しないのが自分の答えです。疑いが残れば、建築士への相談か行政窓口への照会を契約前に済ませます。
契約前に確認したい書類と相談先
| 確認事項 | 主な資料・相談先 |
|---|---|
| 登記面積 | 登記事項証明書 |
| 増築部分の位置 | 建物図面・各階平面図・現地 |
| 増築時期 | 売主・工事記録 |
| 建築確認履歴 | 建築確認関係書類・行政窓口 |
| 登記変更手続き | 土地家屋調査士 |
| 建築基準法への適合性 | 建築士・行政窓口 |
| 融資条件 | 金融機関 |
| 売買条件 | 仲介会社・必要に応じ法律専門家 |
資料が見つからない場合の確認順序は、次のとおりです。
- 法務局で登記事項証明書と建物図面・各階平面図を取得し、現況と照合する
- 売主・仲介会社に、増築時期と工事の契約書・領収書などの記録を請求する
- 行政窓口で、建築確認の記録(台帳記載事項証明書など)を照会する
- 登記は土地家屋調査士、法適合は建築士に相談する
- そろった情報を金融機関に伝え、融資条件を確認する
それでも分からない点は曖昧にせず「未確認」として残し、契約条件に反映させます。増築の資料が残っていない場合の進め方は、修繕履歴がない場合の確認方法も参考になります。
売買契約前に決めておくべき5つの条件
契約前に次の5つを決め、契約書に落とし込みます。
- どの部分が未登記か:位置と面積を特定し、図面や特約に明示する
- 誰が必要な登記を行うか:売主か買主か、実施者を決める
- 費用は誰が負担するか:見積もりを取ったうえで負担割合を決める
- いつまでに完了するか:融資条件や決済日と矛盾しない期限を設定する
- 完了しない場合はどうするか:期限の延長、決済日の変更、解除の扱いを取り決める
売主・仲介会社への質問は、未登記に固有の項目に絞ります。
- 未登記とされているのはどの部分で、面積はどれくらいですか
- 増築した時期と、工事の契約書や領収書は残っていますか
- 建築確認済証・検査済証はありますか
- 建物表題部変更登記を引渡し前に行ってもらえますか。費用負担はどう考えていますか
- 登記が期限までに完了しない場合、契約はどう扱いますか
契約特約の参考例です。
(参考例)売主は、引渡しまでに、自己の費用負担において建物表題部変更登記を完了するものとする。売主の責めに帰すべき事由により期限までに完了しない場合、買主は本契約を解除できるものとする。
これはあくまで参考例で、そのまま個別の契約に流用するものではありません。実際の特約は、物件の状況と融資条件に合わせて仲介会社や法律専門家に確認してから定めてください。
実務を想定した購入判断シミュレーション
ここからは架空の物件を使ったケースです(実在の物件・相談事例ではありません)。
物件条件:築30年の木造2階建て、登記床面積92㎡、現況床面積108㎡と説明されている住宅。差の16㎡が増築部分で未登記の可能性があり、買主は住宅ローン利用予定、増築時の確認申請書類は未確認という設定です。
1. 何が判明しているか
登記床面積と現況の説明に16㎡の差があること。建物図面と現況を照合すると、1階の一角が図面に載っていないこと。
2. 何が未確認か
その部分がいつ増築されたか、建築確認の手続きを経ているか、建ぺい率・容積率の範囲内か。未確認のままでは法適合も融資条件も判断できません。
3. 誰に調査を依頼するか
登記は土地家屋調査士に、変更登記の可否・見積もり・完了までの見込み期間を確認します。法適合は建築士に相談し、必要に応じて行政窓口で確認申請の記録を照会します。
4. 売主と何を交渉するか
増築時期と工事記録の開示、変更登記を実施してもらえるか、費用負担をどうするか。売主が相続で取得して経緯を知らない場合は、費用の負担割合で調整する方法もあります。
5. 金融機関へ何を確認するか
未登記の事実を伝え、変更登記が融資条件になるか、完了期限はいつか、違反の疑いがある場合の扱いはどうか。事前審査の段階で確認します。
6. 契約前に判断を留保すべき条件
行政照会でも確認申請の記録が追えず、建ぺい率・容積率の適合が確認できない場合は、契約判断を保留します。逆に、増築部分の位置と時期が特定でき、登記の見積もりと期限が出て、金融機関の条件と契約条件が一致すれば、購入検討を続ける材料はそろいます。確認申請書類の調べ方は検査済証の確認方法に譲ります。
よくある質問
Q. 増築部分が未登記でも、現金なら買えますか?
買えます。住宅ローンの条件が外れる分、手続きは進めやすくなります。ただし、登記の申請義務、建築基準法への適合、将来の売却時の説明は現金でも残ります。ローンがないから確認を省略してよい話ではありません。
Q. 登記しないまま住み続けられますか?
住むこと自体はできますが、おすすめはしません。買主が所有権の登記名義人になれば、不動産登記法第51条第2項により所有権の登記から1月以内に変更登記の申請義務が生じ、怠ると10万円以下の過料の対象です。売却や融資でも結局必要になるため、購入時に土地家屋調査士へ相談して済ませるのが自分の答えです。
Q. 売主に登記を依頼できますか?
依頼できます。費用負担に一律の決まりはないため交渉事項ですが、増築時の申請義務はもともと増築した側にあったため、売主負担での引渡し前完了を求めるのは不自然な交渉ではありません。実施者・費用・期限を契約書に明記してください。
Q. 建築確認の記録がなかったらどうしますか?
行政の台帳で記録を照会し、それでも確認できなければ、法適合は「確認できない」ものとして扱います。進めるかは、建ぺい率・容積率の計算や建築士への相談で違反の疑いを切り分けてから判断します。確認できないことを問題なしと読み替えないでください。
Q. 増築の登記に何日かかりますか?
一律の日数は公的資料では確認できておらず、資料のそろい具合や現地調査の要否で変わります。確認済証や図面が残っていれば早く、なければ調査から入る分だけ長くなります。見積もり時に調査士へ見込み期間を確認し、決済日から逆算してください。
Q. 未登記部分があると固定資産税はかかりませんか?
かからないわけではありません。自治体が増築部分を把握すれば課税対象になります。不動産流通推進センターの相談事例でも、表題変更登記をきっかけに固定資産税等が増額されることがあるとされています。未申告が後から判明すれば、さかのぼって課税される可能性も否定できません。
Q. 購入後の売却にも影響しますか?
影響します。次に売る側になれば、買い手とその金融機関から同じ確認を求められます。登記が未了のままだと買い手の融資条件に影響し、売却が進みにくくなることもあります。購入時に登記まで済ませておけば、将来の手続きは軽くなります。
まとめ
中古住宅の増築未登記は、登記・建築基準法・住宅ローンの3分野を分けて確認すれば、判断できる問題に分解できます。購入できるかどうかは、未登記かどうかではなく、差の理由が特定できるか、必要な登記の見積もりと期限が出るか、金融機関の条件と契約条件が一致するかで決まります。未確認の項目が残れば、その内容を契約条件に反映させるか、判断を保留してください。購入前確認の全体の流れは住宅購入前に確認することに整理しています。


コメント