


既存住宅売買瑕疵保険の費用に、負担者を決めた法律はありません。住宅瑕疵担保責任保険協会も公式のQ&Aで「費用の負担は誰がするかについての定めはありません。住宅の購入者と契約される事業者とで、事前によくご相談ください」と案内しています。つまり、売主が払うものと決まっているわけでも、買主が払うものと決まっているわけでもありません。実務で揉めるのは、金額の大きさではなく「誰が払うかを決めないまま契約日を迎える」からです。この記事では、費用の内訳と金額の目安、負担の決め方、申込みの期限を、契約前に確認できる順番で整理します。
結論:負担者に法律の決まりはない。揉めるのは「決めていない」から
先に結論をまとめます。
- 保険料・検査料の負担者に法律の定めはない。当事者どうしの話し合いで決める
- 費用は「保険料」と「検査料」に分けて見積を取る。合算の金額だけでは高い・安いが判断できない
- 申込みは引渡し前まで。引渡しが終わってからでは入れない
- 保険は事業者の保証を裏付ける仕組みで、買主が保険会社と直接契約するものではない
売主が個人で、契約不適合責任の免責特約が付く物件ほど、この保険が「買った後に直す費用を誰が出すか」の受け皿になります。ただし、入れば何でも直してもらえる保険ではありません。対象の範囲と限界を先に押さえてから、費用の話に進んでください。
仕組み|既存住宅売買瑕疵保険でカバーされる範囲
既存住宅売買瑕疵保険は、国土交通大臣が指定した住宅瑕疵担保責任保険法人(ハウスプラス住宅保証、住宅あんしん保証、住宅保証機構、日本住宅保証検査機構、ハウスジーメン)が扱う保険です。引渡し前の検査に適合した住宅について、引渡し後に見つかった隠れた瑕疵(欠陥)の修補費用などを、保証する事業者に対して保険金で裏付けます。
対象の部位と期間
保険の対象になるのは、原則として次の2つの部分です。
- 構造耐力上主要な部分(基礎、柱、梁、床版、屋根版など)
- 雨水の浸入を防止する部分(屋根、外壁、開口部の建具、屋内の排水管など)
給排水管路や給排水設備、電気設備は、基本の対象には含まれません。対象に含めるには「管路・設備特約」を付ける必要があり、特約保険料と、その部分の検査料が別にかかります。
保険期間は引渡し日から2年間または5年間です(ハウスプラス住宅保証の場合)。支払限度額は、保険期間2年では500万円または1,000万円、5年では1,000万円です。
逆に、対象外になるものもはっきりしています。
- 台風・豪雨などの自然災害、火災、落雷による損害
- 地盤の沈下・隆起など、地盤そのものの瑕疵
- シロアリなどの虫食い、結露、自然の消耗・さび・かび
- 地震・噴火・津波による被害
- 引渡し後に増改築・修補した部分の瑕疵
保険金として支払われるのは、修補費用だけではありません。ハウスプラス住宅保証の重要事項説明書では、直接修補費用のほか、修補の範囲や方法を調べる損害調査費用、修補期間中に転居が必要になった場合の仮住居・転居費用、争訟費用などが支払いの種類として挙げられています。ただし、それぞれに限度があります。たとえば損害調査費用は、戸建てでは修補費用の10%か50万円のいずれか小さい方まで、仮住居・移転費用は1事故につき50万円までです。
また、保険金には上限の決まり方があります。修補費用などから差し引かれる免責金額があり、コースによって5万円または10万円です。てん補率(実際にかかった費用のうち保険で埋まる割合)もコースで異なり、80%のタイプと100%のタイプがあります。「保険に入ったから自己負担ゼロ」とは限らない点が、最初に押さえるべき限界です。
契約不適合責任との違い
混同しやすいのが、売主の契約不適合責任との違いです。契約不適合責任は、引き渡された住宅が契約の内容と違う場合に、売主が買主に対して負う責任で、買主は修補の請求、代金の減額、損害賠償、契約の解除などを売主へ求めることができます。
これに対して既存住宅売買瑕疵保険は、売主の責任そのものではありません。保険の契約者・被保険者は事業者(売主の宅建業者、仲介会社、検査会社など)で、保険は「その事業者が買主に対して負う保証責任」を金銭面で裏付ける仕組みです。買主が自分で保険に入るものでも、買主が保険法人へ自由に請求できるものでもありません。買主が保険法人へ直接請求できるのは、事業者が倒産するなど、相当の期間が過ぎても保証責任を履行しない場合に限られます。
売主が個人の場合、契約で免責特約を付けることがあります。ただし、免責特約をしても、売主が知りながら告げなかった事実については責任を免れません(民法572条)。また、売主が宅建業者の場合は、通知期間を引渡しから2年以上とする特約をする場合を除き、民法より買主に不利な特約は無効です(宅建業法40条)。保険は、この売主の責任が免責や倒産で届かなくなる部分への備えとして位置づけてください。契約不適合責任が問題になったときの動き方は、中古住宅の契約不適合責任|買った後に雨漏り・シロアリが見つかったらどう動くかで詳しく整理しています。
既存住宅売買瑕疵保険の費用の内訳|保険料と検査料は分けて見積を取る
費用は、大きく「保険料」と「検査料」の2つで構成されます。見積を取るときは、この2つを分けた金額で出してもらうことが大切です。合算の総額だけを見せられると、保険期間や保険金額の条件が違う見積どうしを比べられず、割高かどうかも判断できません。
公表料金の見方
保険法人の公表料金を例に、金額の水準を見ます。ハウスプラス住宅保証のパンフレット(2024年10月24日版)に載っている料金例では、木造2階建て・延床120㎡の戸建てで、保険料と検査料の合計が次のとおりです。
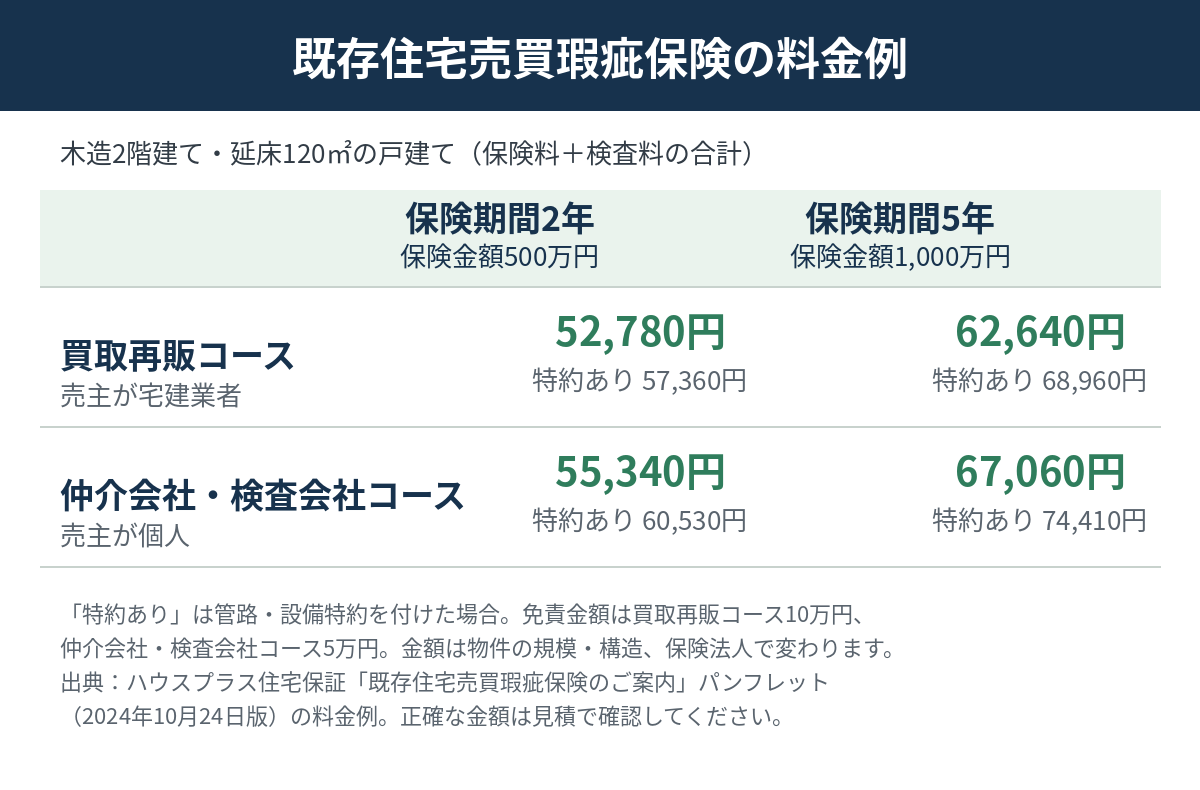
| コース | 売主 | 保険期間2年・保険金額500万円 | 保険期間5年・保険金額1,000万円 |
|---|---|---|---|
| 買取再販コース | 宅建業者 | 52,780円 | 62,640円 |
| 仲介会社・検査会社コース | 個人 | 55,340円 | 67,060円 |
いずれも保険料(非課税)と検査料(消費税込)の合計です。管路・設備特約を付けると、同条件で57,360円〜74,410円になります。なお、これは1法人の公表料金例です。金額は保険法人ごとに異なり、同じ法人でも物件の規模や構造で変わります。「相場はこれだけ」と決めつけず、自分の物件で見積を取る前提の目安として使ってください。
コースの違いで、免責金額とてん補率も変わります。ハウスプラス住宅保証では、買取再販コースは免責金額10万円・てん補率80%(事業者が倒産等の場合100%)、仲介会社・検査会社コースは免責金額5万円・てん補率100%です。費用だけでなく、この条件まで含めて見積の中身を確認してください。
見積を依頼するときは、次の5点を先に伝えてください。条件をそろえて伝えれば、仲介会社や検査会社から、期間と金額の組み合わせごとの見積が出てきます。
- 建物の構造と延床面積(共同住宅なら専有面積)
- 売主が宅建業者か個人か
- 希望する保険期間(2年・5年)と保険金額(500万円・1,000万円)
- 管路・設備特約を付けるかどうか
- 引渡しの予定日(検査の日程を逆算するため)
金額が変わる条件
既存住宅売買瑕疵保険の費用が変わる主な条件は、次のとおりです。
- 建物の規模(延床面積)と構造(木造・RC造など)
- 保険期間(2年か5年)と保険金額(500万円か1,000万円)
- 売主が宅建業者か個人か(コースの違い)
- 管路・設備特約を付けるかどうか
- 検査の区分(戸建て全体か、共同住宅の住戸単位か)
見積を比べるときは、この条件がそろっているかを確認してから金額を見ます。条件が違えば、金額の差は「高い・安い」ではなく「中身の違い」です。
誰が払うか|決め方の実務
法律の定めがない以上、負担者は契約前に当事者で決めるしかありません。実務では、次のような分かれ方をします。
売主負担・買主負担・折半の出方
- 売主が宅建業者の買取再販では、売主側が保険に入り、費用は販売価格に含まれる形が多くなります。買主が別途請求されるかどうかは、諸費用の明細で確認が必要です
- 売主が個人の場合は、保険の手続きをするのは仲介会社や検査会社でも、費用を売主・買主のどちらが出すかは交渉で決まります。買主の安心のための費用として、買主負担で話が進むこともあります
- 折半は、売主が「そこまで出す理由がない」、買主が「全額は出しにくい」というときに落としどころになる分け方です
どの分け方でも、間違いではありません。大切なのは、契約書や特約に「誰が・いくら・いつまでに払うか」を残すことです。口頭の「入っておきます」だけでは、引渡し直前になって申込み自体が漏れる事故も起こります。
価格交渉とセットで考える
負担の交渉は、物件価格の交渉と切り離さないほうが進みます。たとえば「価格は提示どおりでよいので、瑕疵保険の費用は売主負担でお願いしたい」「保険料と検査料は買主が出すので、その分を価格で調整したい」という形です。金額が物件価格に比べて小さいからこそ、価格交渉の最後に置くと決まりやすくなります。
反対に避けたいのは、契約の場で初めて費用の話が出ることです。申込みには引渡し前の検査が必要で、段取りには日数がかかります。内見の段階で関心があるなら、仲介担当へ早めに「瑕疵保険を付けたい。見積がほしい」と伝えてください。物件の見方そのものは中古住宅の内見チェックリストにまとめています。
入れない条件|検査で落ちるケースと代替策
費用を決めても、そもそも保険に入れない物件があります。代表的なのは次のケースです。
- 引渡し前の検査で、保険法人の対象住宅基準を満たさない(検査不合格)
- 新耐震基準等への適合が確認できない
- 床下・小屋裏を見る点検口がなく、検査ができる状態にできない
- すでに引渡しが終わっている
検査で指摘が出た場合は、補修してから再検査を受けて適合を目指す進め方があります。補修費をどちらが出すかも含め、契約前の交渉事項です。
保険に入れない場合の代替策は、保険以外の受け皿を契約で作ることです。契約不適合責任の通知期間を長めに取る、免責の範囲を狭める、見つかっている劣化の補修を引渡し前に売主へ依頼する、価格に修繕見込みを反映する、といった方法があります。また、保険の検査とは別に建物状況調査(インスペクション)で状態を把握しておくと、買った後の修繕計画が立てやすくなります。調査の費用と進め方はホームインスペクションの費用はいくら?誰が払う・いつ入れるかで解説しています。なお、個別の物件が保険に入れるかどうかは検査を受けてみないと分かりません。この記事の内容だけで「入れる・入れない」を判断しないでください。
申込みの期限と手順|契約前に特約へ書く3点
申込みの絶対条件は、引渡し前に申し込むことです。引渡し後の申込みはできません。検査も引渡し前(引渡しまでに改修工事をする場合は、その工事が終わった時点)に行います。
流れは、事業者の登録→保険の申込み→引渡し前の検査→保険料などの入金→保険証券・保険付保証明書の発行、という順番です。保険付保証明書は買主に渡される書類です。引渡しのときに受け取ったか、必ず確認してください。
検査の時期にも注意が必要です。検査結果には有効期限があり、ハウスプラス住宅保証では、検査実施日から引渡しまでの期間が1年(RC造・SRC造は2年)以内とされています。決済が延びて期限を過ぎると、再申込みと再検査が必要になります。引渡し日が動きそうな取引では、検査を早めに入れすぎないことも段取りのうちです。
契約前に、特約や覚書で書面に残したいのは次の3点です。
- 負担者:保険料と検査料を、売主・買主のどちらが(またはどう分けて)払うか
- 申込み期限:引渡し前に申込みと検査を終えること、担当する事業者はどこか
- 検査の実施時期:引渡し前のいつ検査に入るか、売主の立会いや点検口の準備をどうするか
この3点が書面にあれば、決済・引渡しの直前に「話が違う」となりません。
買主のチェックリスト
契約前に、次を確認してください。
- 見積は保険料と検査料に分かれているか
- 保険期間(2年・5年)と保険金額(500万円・1,000万円)は何を選ぶか決めたか
- 免責金額とてん補率はコースごとに確認したか
- 対象外の範囲(地盤、シロアリ、自然災害、設備は特約が必要)を理解したか
- 負担者と支払いのタイミングを特約など書面に残したか
- 検査の日程と、点検口など検査ができる状態の準備を確認したか
- 引渡し時に保険付保証明書を受け取る段取りになっているか
既存住宅売買瑕疵保険の費用は、決め方さえ間違えなければ、買った後の大きな修繕費への備えとして検討する価値のある金額です。負担者・期限・検査の3点を契約前に決めるところから始めてください。
中古住宅の購入で確認する順番を全体で押さえたい方は、Kindle『中古住宅を買う前に読む本』に内見から契約までの確認事項をまとめています。


コメント